収入の2極化で自賠責保険と任意保険の役割が変わりつつある。厚労省、認識してるだろうか?
ここにきて収入の2極化が進んでいる。支払い額で500万円を超えるミニバンがベストセラーになっている一方で、任意保険に入っていないクルマもジワジワ増えているようだ。任意保険に入ろうとしても保険料は高い。特に新規加入や低年齢ドライバーからすれば「こんな高いの?」。フルカバーの車両保険に入ろうとすれば、もっと驚くことになる。交通事故、減ってるのに。
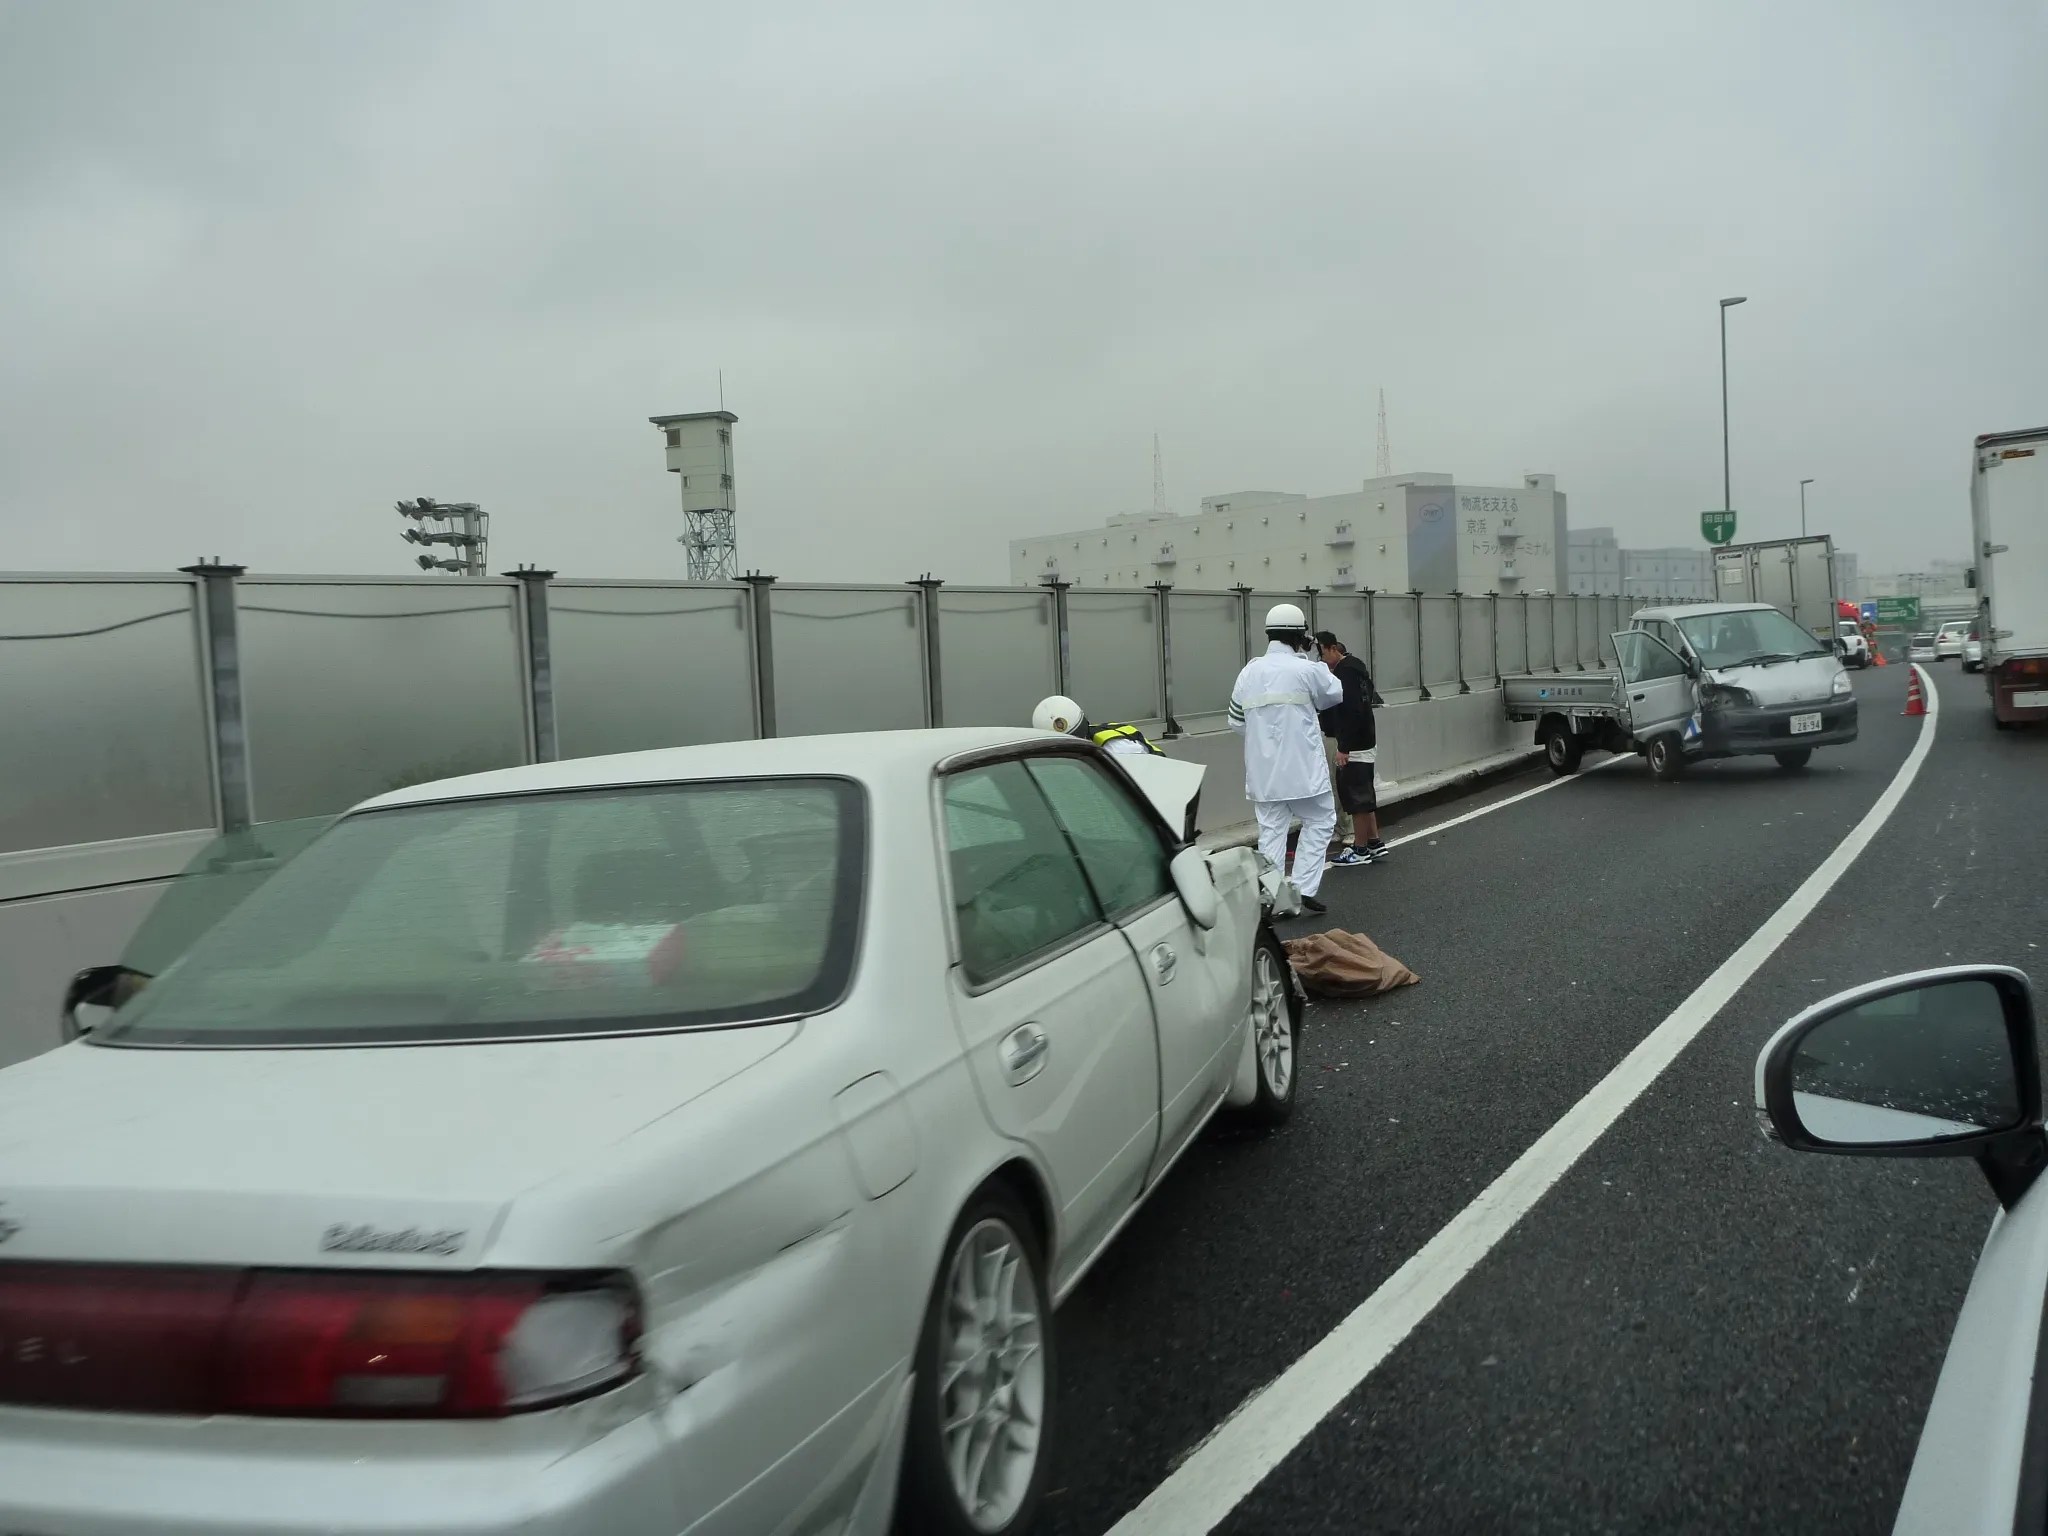
実際、ADASの普及により事故は減少している。ただ部品代や板金修理代などの高騰により一事故あたりの修理コストは大きくなる傾向。板金、職人が減っているため長いと2週間以上の修理待ち。その間の代車両も嵩む。本来なら損保会社が厳しく査定すればいいのだけれど、修理時間掛かるのは社会的な問題。我が国はグランドデザインという長期展望が無いため、その場凌ぎになる。
加えて在留外国人も増えている。今や400万人を突破。地方で働く人はクルマを使うことだろう。そういった人の任意保険がどうなっているのか、厚労省は調査すらしていないようだ。聞けば車検すら切れているケースもあるようだ。車検切れてても捕まらない、という認識があると聞く。警察が取り締まっているという話も聞かない。雇用主にクルマの管理を義務づければいいのに無関心。
どうなってるんでしょ! なかには自賠責に対物賠償を含めればいいという人もいるようだけれど、そんなことしたら自賠責の保険料が大幅に高くなる。日本の面積の大半は(例えば島嶼部や過疎地域)、任意保険無くても問題なし。都市部のコストを押しつけることなど出来ない。対応手段は一つしか無い。相手が特定出来る事故を担保するエコノミー車両保険の免責を50万円程度にすること。
追突などの被害に遭い、相手側が対物保険に入っていない場合、相手側に支払い能力なければ泣き寝入り。免責50万円のエコノミー車両保険に入っていれば、どんな事故でも50万円の負担だけで済む。50万円なら相手側に支払わせることが可能だと思う。逃げられても50万円の負担で済む。現在の免責額は最高で30万円ながら50万円を設定してくれれば保険料は半額くらいになるだろう。
<おすすめ記事>


修理費用の高額化は、保険会社が修理会社所有の代車への支払いを拒むのか?ディーラーが一律レンタカーになってしまった事が、私が追突を受けた場合には、請求費用の高額化に繋がっている気がしました。20万円の修理代に対して、レンタカー代も20万で、翌年の保険料を懸念して相手が保険を使わず自腹、という選択肢を奪ってしまったようで、少し気の毒に思いました。
ワタクシが損保ジャパンから聞いた話では、交通事故で、対人事故の場合、自賠責保険からこぼれた分を任意保険から支払うと聞きましたが、自賠責保険が全ては網羅していないでしょう。
クルマを購入する際、見積書に
自賠責保険と重量税が記入されていて、自賠責保険の説明も無く、任意保険の説明があり、購入者も、もしもの事態に備えて加入するって流れ、災害が多くなった事もあり、保険料も安くはない。
国沢さんの言われる通り、こっちが加入しても、相手側も加入しているとは限らない、最近の言葉で言う所の保険ガチャである。
いくらこっちが安全運転しても、事故からを避けることは不可能でしょうから、国は真剣に
考えて欲しいと、国沢さんを始め皆さん言ってるんだけどねぇ
下半身が訴えている方向に向かない、自分自身の身内が事故に遭っても、動かんのでしょうね。